
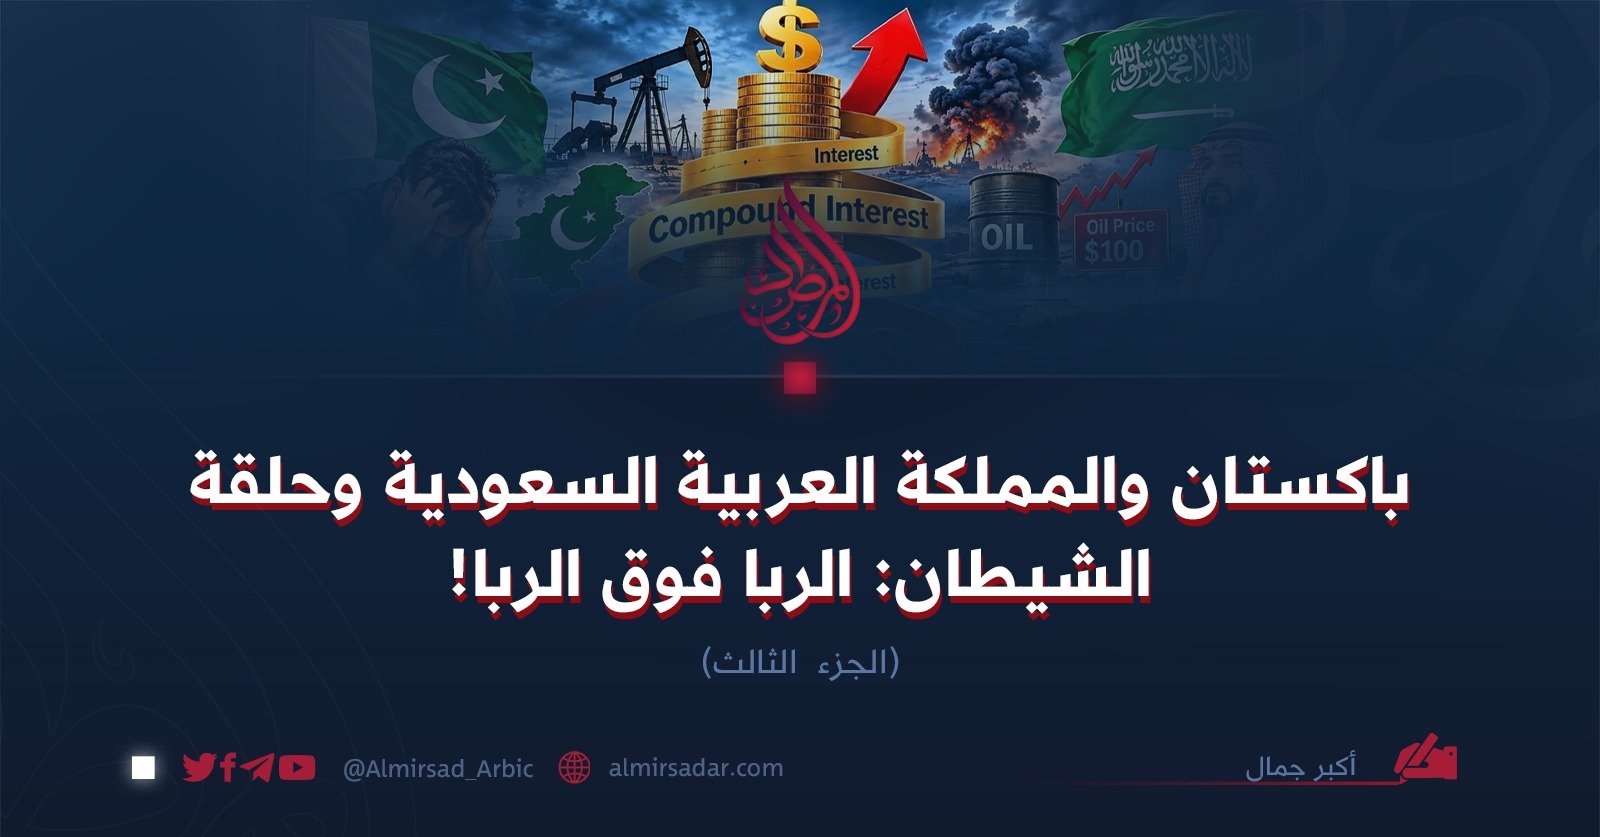
إنَّ أخطر وأكثر سمات النظام الربوي رعباً ودماراً هي تلك الخاصية التي تُعرف في المصطلحات الاقتصادية بـ “فخ الفائدة المركبة” (Compound Interest Trap). إنها فخ رياضي، بمجرد أن يطبق على عنق دولة مدينة، فإنه لا يتركها حتى تمر أجيال دون أن ينتهي ذلك الدين، وإذا ما طبقنا هذا الميكانزم الدولي المعقد على اتفاقية النفط المستورد من السعودية إلى باكستان بقيمة 6 مليارات دولار، والتي ناقشناها في الجزء السابق، فستتضح الحقيقة أمامنا كالشمس في رابعة النهار.
وكما رأينا، بموجب هذه الاتفاقية، تُفرض على باكستان فائدة سنوية قدرها 90 مليون دولار بنسبة 1.5%. وفي النظام الربوي التقليدي، تصبح المسألة شديدة الخطورة عندما تعجز الدولة المدينة عن سداد هذه القسط أو الفائدة في نهاية السنة أو في الموعد المحدد بسبب الضائقة الاقتصادية أو نقص الدولار.
لنفترض أن باكستان لم تتمكن من سداد الـ 90 مليون دولار (الفائدة) في نهاية العام الأول؛ هنا يبدأ مفعول السحر الربوي، فبدلاً من أن تعفو المؤسسة الربوية عن هذه الـ 90 مليون دولار أو تضعها جانباً، تقوم بدمجها (Capitalize) ضمن أصل الدين البالغ 6 مليارات دولار. وبناءً عليه، لن تُكتب الديون المستحقة على باكستان في بداية العام التالي 6 مليارات دولار، بل ستصبح “6 مليارات و90 مليون دولار”. وهنا تبدأ المرحلة المرعبة الثانية من هذا الفخ الرياضي. ففي العام التالي، لن تُحسب فائدة الـ 1.5% على الـ 6 مليارات دولار الأصلية، بل ستُحسب على المبلغ المتضخم الجديد، أي 6 مليارات و90 مليون دولار.
ونتيجة لذلك، ستزيد فائدة العام الثاني عن 90 مليون دولار لتصبح “91.35 مليون دولار”. وإذا عجزت باكستان عن سداد هذا المبلغ في نهاية العام الثاني أيضاً، فسيتم دمج هذه الفائدة الجديدة أيضاً مع أصل الدين، ليصبح إجمالي الدين المستحق 6 مليارات و18.35 مليون دولار. وفي العام الثالث، ستُحسب الفائدة على هذا المبلغ الجديد والأكبر، لتصل إلى نحو 92.7 مليون دولار، وبحلول نهاية العام، سيتجاوز إجمالي الدين حاجز الـ 6 مليارات و27 مليون دولار.
الخلاصة الاقتصادية والعملية لهذا التعقيد الرياضي الدولي هي أن فوائد المدد الماضية تصبح جزءاً من “رأس المال” (Principal Amount) للدولة المدينة في المدد القادمة. تقع الدولة المدينة في دوامة لا تنتهي من سداد الفائدة فوق الفائدة، حيث يظل أصل الدين ثابتاً في مكانه، بينما يتضخم جبل الفوائد يوماً بعد يوم ليصبح أكثر رعباً.
هذا هو الظلم الذي حذر منه القرآن الكريم بشدة في سورة آل عمران (الآية 130) بقوله: {يَا أَيُّهَا الَّذِينَ آمَنُوا لَا تَأْكُلُوا الرِّبَا أَضْعَافًا مُضَاعَفَةً}.
إن المؤسسات الربوية الدولية لا تُثبت سعر الفائدة كبائع في متجر، لأنها لو فعلت ذلك، لتوقف ربحها عند حد معين ولما تمكنت من زيادة ثرواتها باستمرار. بل إنهم يبقون “عداد الربا” يعمل، لكي تزداد أرباحهم كلما تأخرت الدولة المدينة في السداد.
والآن يطرح السؤال نفسه: كيف يتم استخدام أحوال السوق العالمية لتفعيل هذا العداد الربوي؟ هنا يجب أن نلاحظ دور “سوق العقود الآجلة” (Futures Market) والمضاربات (Speculation).
في السوق العالمية، كلما تلبدت غيوم الحرب في منطقة منتجة للنفط، مثل الشرق الأوسط، ترتفع أسعار النفط إلى 90 أو 95 أو حتى 100 دولار بمجرد ظهور بوادر التوتر، وقبل بدء الحرب فعلياً. هذه الأسعار لا ترتفع تلقائياً، بل تستغل بنوك الاستثمار الربوية الكبرى وكبار المضاربين جو الخوف لتأمين أرباحهم.
ويقوم هؤلاء بنشر الإشاعات والمخاوف في الأسواق، مدعين أن “الحرب ستؤدي إلى انقطاع إمدادات النفط في المستقبل”. ونتيجة لهذا الخوف، يقوم التجار والمضاربون غير المشروعين بشراء “عقود النفط الآجلة” (Futures Contracts) لملايين البراميل بأسعار زهيدة والاحتفاظ بها، تمهيداً لبيعها لاحقاً بأسعار باهظة.
وبينما تتقلص احتياطيات النفط في السوق من جهة، يزداد الطلب فجأة من جهة أخرى؛ وبموجب قانون العرض والطلب، تبدأ الأسعار بالارتفاع بشكل مصطنع لتلامس عنان السماء. وبمجرد اندلاع الحرب، تقوم شركات الشحن الدولية برفع تكاليف “تأمين مخاطر الحرب” (War Risk Insurance) للسفن البحرية أضعافاً مضاعفة، وهؤلاء الممولون لشركات التأمين ليسوا سوى نفس الجهات التمويلية الربوية العالمية.
وفي مثل هذه الظروف، تقوم مجموعات الدول المنتجة للنفط، مثل “أوبك” (OPEC)، بالتحكم في معدلات إنتاجها. ومع ارتفاع التكاليف ونقص الإمدادات، يصبح النفط باهظ الثمن بشكل دائم، مما يؤدي إلى انهيار الميزانيات الكاملة للدول النامية مثل باكستان. وتنفد الدولار لدى هذه الدول لاستيراد النفط الغالي، مما يضطرها إلى الاقتراض مجدداً بفوائد جديدة من مؤسسات مثل صندوق النقد الدولي (IMF) لسداد ديونها القديمة وفوائدها. وهكذا، تستخدم هذه الدوامة الربوية العالمية كل أزمة وكل حرب كوقود لنموها.